キャッシュレス決済とは、紙幣や硬貨を使わず、カードやスマートフォンなどで代金を支払う方法です。クレジットカード、電子マネー、QRコード決済などが含まれます。
ただし、使う道具が似ていても、お金を支払うタイミングや店頭での操作は同じではありません。店舗が導入するときには、対応する決済手段に加え、費用や売上金の入金日、POSレジとの連携も確認する必要があります。
この記事では、キャッシュレス決済の種類と使い方から、利用者・店舗それぞれのメリットと注意点、店舗への導入手順まで解説します。
キャッシュレス決済とは?現金を使わない支払い方法
キャッシュレス決済は、現金を直接受け渡さずに支払いを済ませる方法の総称です。たとえば、スーパーでカードを使う、改札で交通系ICカードをかざす、飲食店で決済アプリのコードを提示するといった場面が該当します。
経済産業省によると、2025年のキャッシュレス決済比率は国内指標で58.0%でした。これは金額に基づく指標であり、「58.0%の人が利用している」「会計の58.0%がキャッシュレス」という意味ではありません。過去の数値と比べる際も、指標や算出条件をそろえる必要があります。
出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」
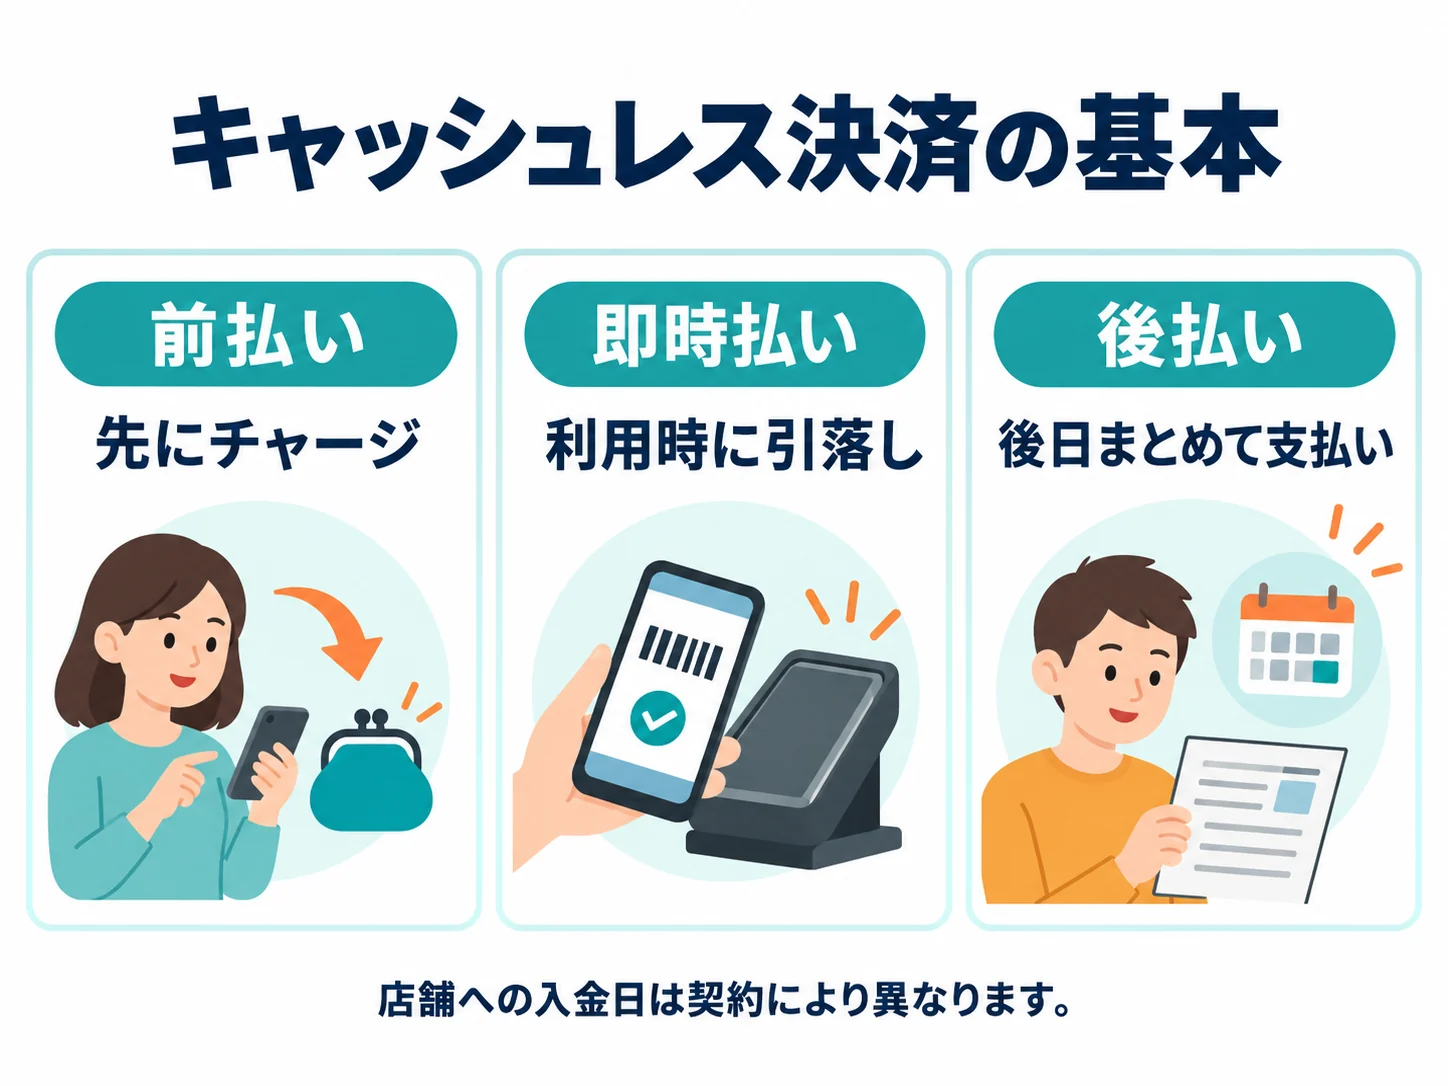
支払いのタイミングは前払い・即時払い・後払いの3種類
種類を理解するときは、まず「利用者がお金を支払うのはいつか」に注目しましょう。主に次の3つに分けられます。
| 方式 | お金が減るタイミング | 主な例 | 確認すること |
|---|---|---|---|
| 前払い(プリペイド) | 利用前にチャージし、会計時に残高を使用 | チャージ式の交通系ICカードなど | 残高・チャージ方法・オートチャージの設定 |
| 即時払い(デビット) | 原則として利用時に銀行口座から引き落とし | デビットカードなど | 口座残高・利用限度額 |
| 後払い(ポストペイ) | 利用後、決められた日に支払い | クレジットカードなど | 支払日・利用額・分割やリボ払い等の手数料 |
電子マネーやコード決済は、サービスや設定によって支払い方式が異なります。「スマホで払うから前払い」といった判断はできません。また、この分類は利用者の支払いについてのものです。店舗に売上金が入る日は、契約で定める入金サイクルによって決まります。
主な決済手段を比較|カード・電子マネー・コード決済
次に、何を使って支払うかを整理しましょう。支払いタイミングと、レジでの操作を分けて考えると違いが分かります。
| 決済手段 | 代表例 | 使うもの | 支払い時期 | 店頭での主な操作 |
|---|---|---|---|---|
| クレジットカード | 各社発行のクレジットカード | カード、対応するスマホ等 | 後払い | IC挿入・タッチ等 |
| デビットカード | 銀行等が発行するデビットカード | カード、対応するスマホ等 | 原則即時払い | IC挿入・タッチ等 |
| 電子マネー | Suica、WAON、iD、QUICPay等 | 対応カード・スマホ等 | サービス・設定により異なる | 対応端末にかざす |
| QR・バーコード決済 | PayPay、楽天ペイ、d払い等 | 主にスマホのアプリ | サービス・設定により異なる | コードを提示する、または店舗のコードを読み取る |
「スマホ決済」はスマートフォンを使う支払い方を指し、電子マネーやカード、コード決済など複数の手段を利用できます。スマホ決済と電子マネーを、重ならない別の種類として扱うと混乱しやすくなります。
同様に、タッチ決済も操作方法の呼び名です。クレジットカードをかざす場合もあるため、「タッチする支払いはすべて電子マネー」とは限りません。
分類・操作の参考:JCB「キャッシュレス決済とは?種類やメリットなど知っておきたい基礎知識」
キャッシュレス決済の使い方|タッチとコードの基本
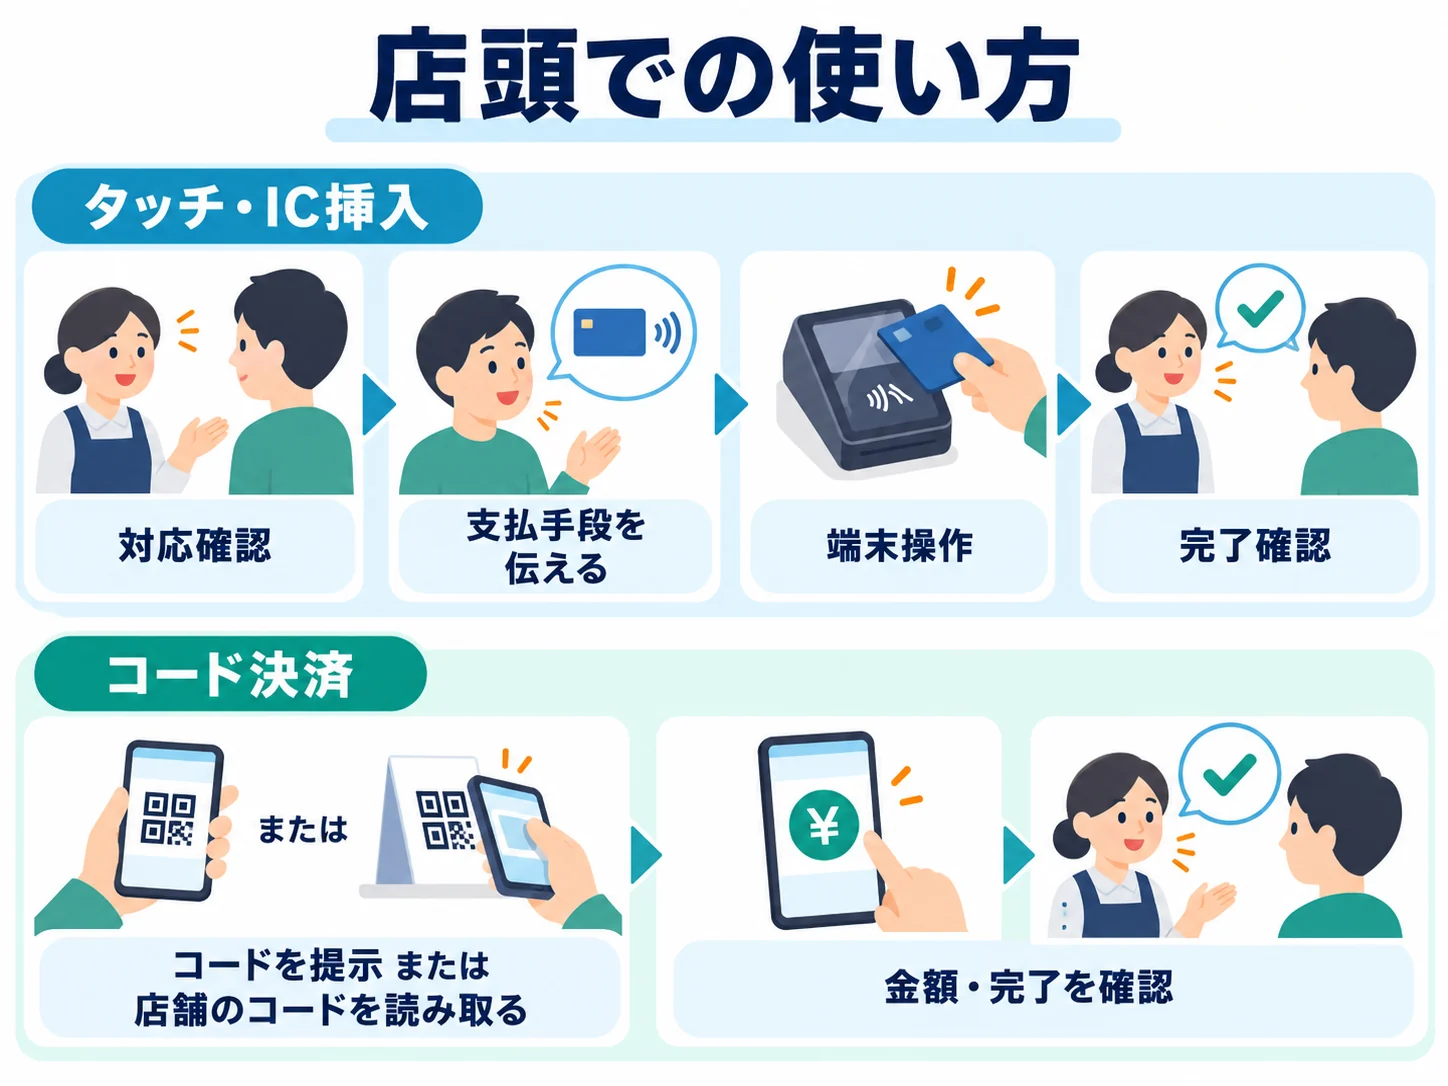
店頭で最初に確認するのは、使いたい手段に店舗が対応しているかどうかです。レジ付近のマークや案内を見て、不明ならスタッフに尋ねましょう。ここでは代表的な流れを紹介します。実際の操作はサービスや端末の案内に従ってください。
カードやスマホをかざす・差し込む場合
- 店舗の対応ブランドや決済マークを確認する。
- 「クレジットカードで」「Suicaで」など、使う手段を伝える。
- 端末の案内に従い、カードを差し込むか、カード・スマホをかざす。
- 必要な本人認証を行い、決済完了と金額を確認する。
スマホでは事前設定やロック解除、顔・指紋などによる認証が必要な場合があります。すべてのカードや端末がタッチ決済に対応しているわけではありません。初めて使うときは、手持ちのカードやアプリの利用案内を確認しておくと安心です。
QRコード・バーコードで支払う場合
コード決済の操作は、大きく次の2つに分かれます。
- 利用者がコードを提示する方式:アプリの支払い画面を開き、表示したコードを店舗に読み取ってもらいます。
- 利用者が店舗のコードを読み取る方式:アプリで店頭のコードを読み取り、必要に応じて金額を入力して支払います。
金額を入力する場合は、支払う前に店舗名と金額を確認してください。コードを読み取っただけ、画面を提示しただけでは、決済が終わっていないこともあります。最後に完了画面を確認し、店舗側の確認も受けてから会計を終えましょう。
使い方の参考:三井住友カード「キャッシュレス決済とは?支払い方法、種類や使い方をわかりやすく解説」
利用者にとってのメリットと注意点
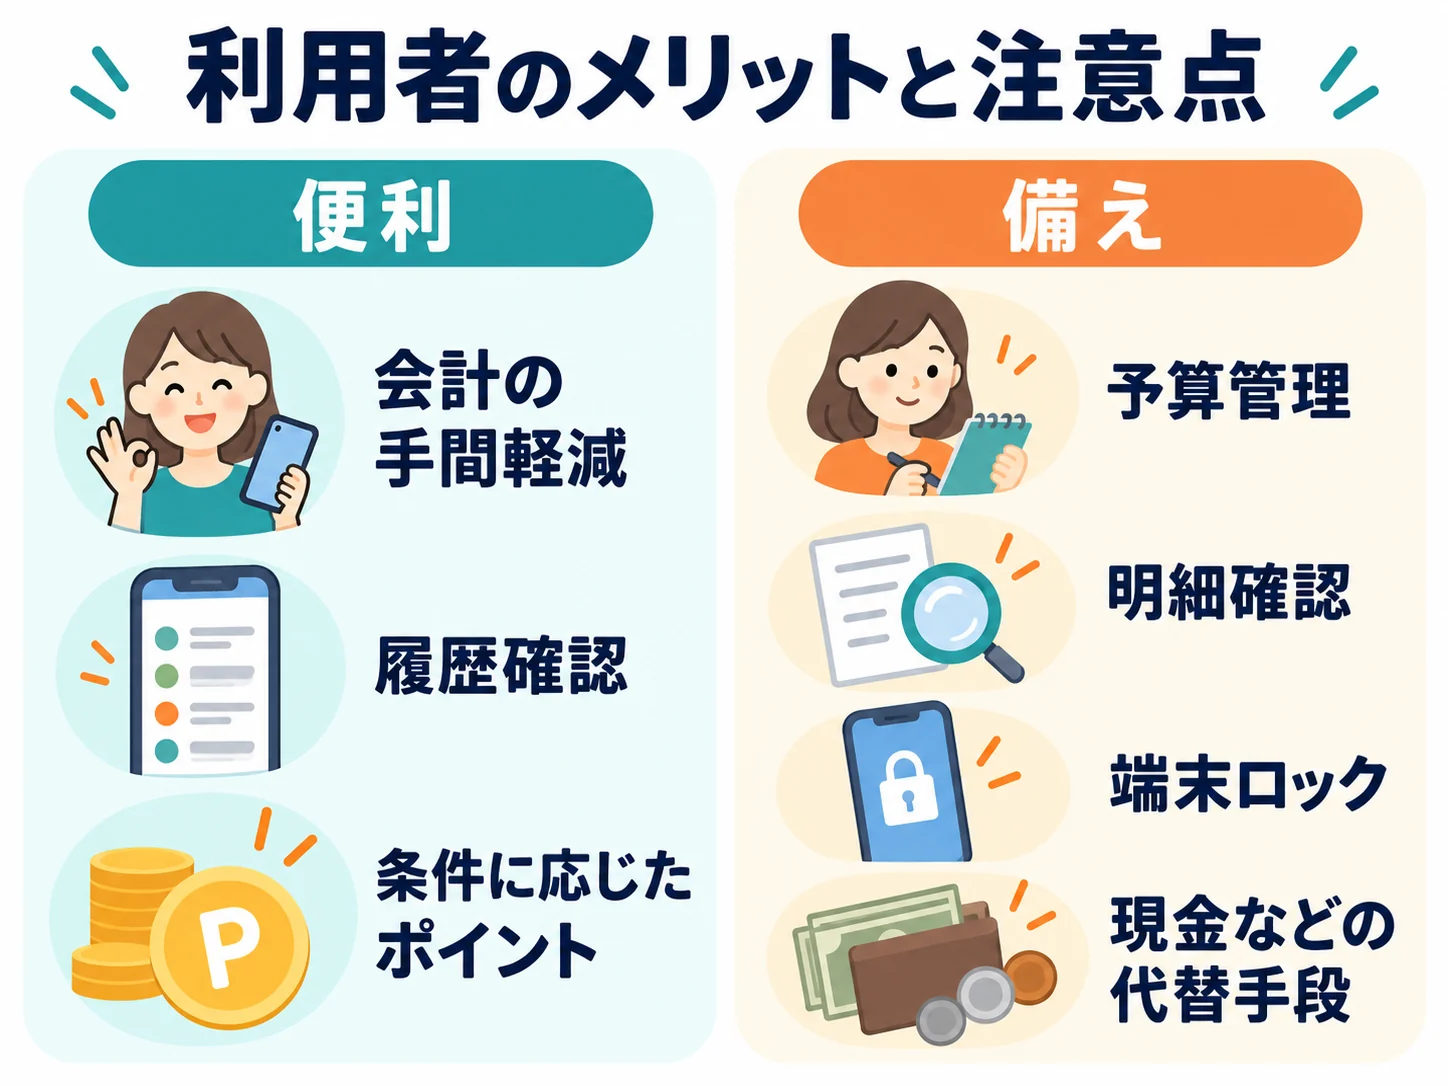
キャッシュレス決済は、会計や支出の確認を便利にする一方、残高や利用額を自分で把握することが大切です。便利さを生かすために、日常の使い方とトラブル時の備えをセットで考えましょう。
会計の手間が減り、利用履歴やポイントを活用できる
小銭を探したり、釣り銭を受け取ったりする手間が減ることは、身近なメリットです。利用履歴を確認できるサービスなら、「今月いくら使ったか」を振り返る材料にもなります。
対象の支払いでポイントが付くこともあります。ただし、還元率だけで選ぶと、対象外の取引や上限を見落としかねません。よく行く店で使えるか、普段の買い物が還元対象かを確認しましょう。ポイントのために不要な買い物を増やさないことも大切です。
たとえば、日用品の支払いに使う手段を決めて週に一度履歴を確認すれば、予算とのずれに気づきやすくなります。複数のサービスを使う場合は、残高や請求を別々に確認する手間も考慮してください。
使いすぎ・不正利用・電池切れに備える
後払いは、その場で口座残高が減らないため、請求額を把握しないまま使い続けると支払日に負担が集中します。利用通知や明細を確認し、月の予算を決めて使いましょう。前払いでも、繰り返しチャージすれば支出は増えるため、使った総額を確認する必要があります。
- 端末のロックや、利用できる認証機能を設定する。
- 身に覚えのない取引がないか、定期的に明細を確認する。
- 紛失や不審な取引に気づいたら、公式窓口で利用停止などを相談する。
- 非対応店や停電、通信障害、スマホの電池切れに備えて代替手段を用意する。
不正利用に対する補償は、サービスごとに対象や申告期限などの条件があります。必ず全額補償されるとは考えず、異常に気づいたら早めに連絡してください。日常の持ち歩きでは、少額の現金などを用意しておくと支払いができない場面に備えられます。
利便性・注意点の参考:政府広報オンライン「キャッシュレス決済とは?種類や活用のメリットを解説!」
店舗がキャッシュレス決済を導入するメリットと注意点
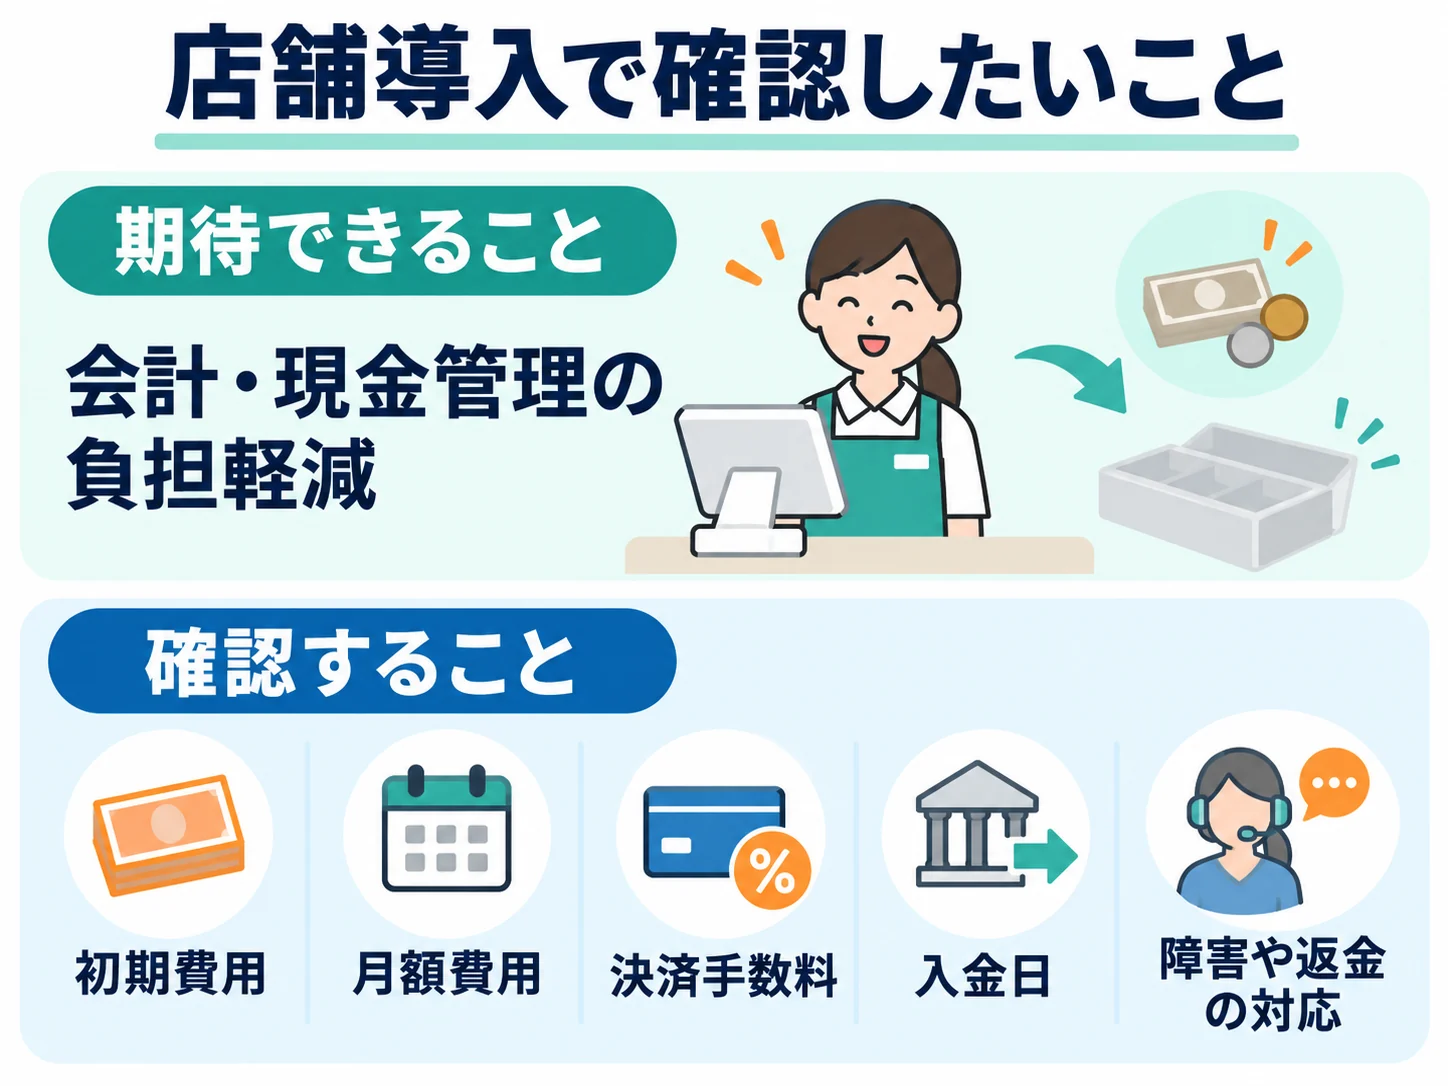
店舗では、お客様の支払い方法を増やすだけでなく、会計後の管理まで見据えて導入することが大切です。現金管理の負担軽減が期待できる一方、決済手数料や入金待ち、障害への対応も必要になります。
会計・現金管理の負担や販売機会の損失を減らせる
キャッシュレスで支払うお客様が増えると、釣り銭の受け渡しや、現金を数える作業を減らせる可能性があります。現金の持ち合わせがないお客様にも対応でき、購入を諦めてもらう場面を減らすことにもつながります。
ただし、導入しただけでレジ締めが不要になるわけではありません。現金とキャッシュレスを併用する店舗では、決済手段ごとの売上と入金を照合する作業が残ります。POSと決済端末が連携していなければ、会計金額を二重に入力する運用も生じます。
導入を検討する際は、「釣り銭の準備を減らしたい」「会計金額の入力ミスを防ぎたい」など、改善したい作業を具体化しましょう。訪日客への対応を重視するなら、利用されるブランドを確認し、必要な手段を選びます。
導入費用・決済手数料・入金サイクルを確認する
店舗の負担は、決済手数料だけでは決まりません。必要な機器と固定費を含めて確認します。
| 項目 | 確認する内容 |
|---|---|
| 初期費用 | 決済端末、タブレット、プリンター等の機器代・設定費用 |
| 月額費用 | 基本プラン、追加機能、POS連携等の利用料 |
| 決済手数料 | 手段・ブランド別の料率、優遇条件、税の扱い |
| 振込等の費用 | 入金時の手数料や、早期入金サービスの費用 |
| 入金サイクル | 締日・振込日・振込回数・金融機関による違い |
たとえば、月間キャッシュレス売上を100万円、決済手数料率を3.0%と仮定すると、決済手数料は月3万円です。
100万円 × 3.0% = 3万円/月
架空の条件による計算例です。実際のサービス料金ではなく、月額費用・振込費用等や税の扱いは別途確認が必要です。
お客様の支払いが完了しても、同じ日に店舗口座へ入金されるとは限りません。仕入れや家賃の支払日と照らし合わせ、売上金が入るまでの資金を確保できるかも確認しましょう。PayPayの公式FAQでも、決済システム利用料と追加サービスの費用、売上金の振込について別々に案内しています。
通信障害・取消・不正利用に対応できる運用を整える
決済中にエラーが出たときは、すぐにもう一度支払いを依頼せず、まず取引状態を確認する運用を決めておきましょう。完了済みの取引を重ねて処理すると、二重決済につながるおそれがあります。
確認する画面、スタッフが対応できる範囲、責任者へ引き継ぐ条件を、提供元のマニュアルに沿って整理します。取消・返金の方法も決済手段ごとに確認し、自己判断で現金を返す運用は避けてください。
通信が使えない場合の代替手段、問い合わせ先、管理画面の操作権限も決めておくと、担当者が不在でも対応しやすくなります。これらは店舗向けの運用確認案であり、具体的な処理は契約先の案内を優先してください。
店舗に合うキャッシュレス決済サービスの選び方
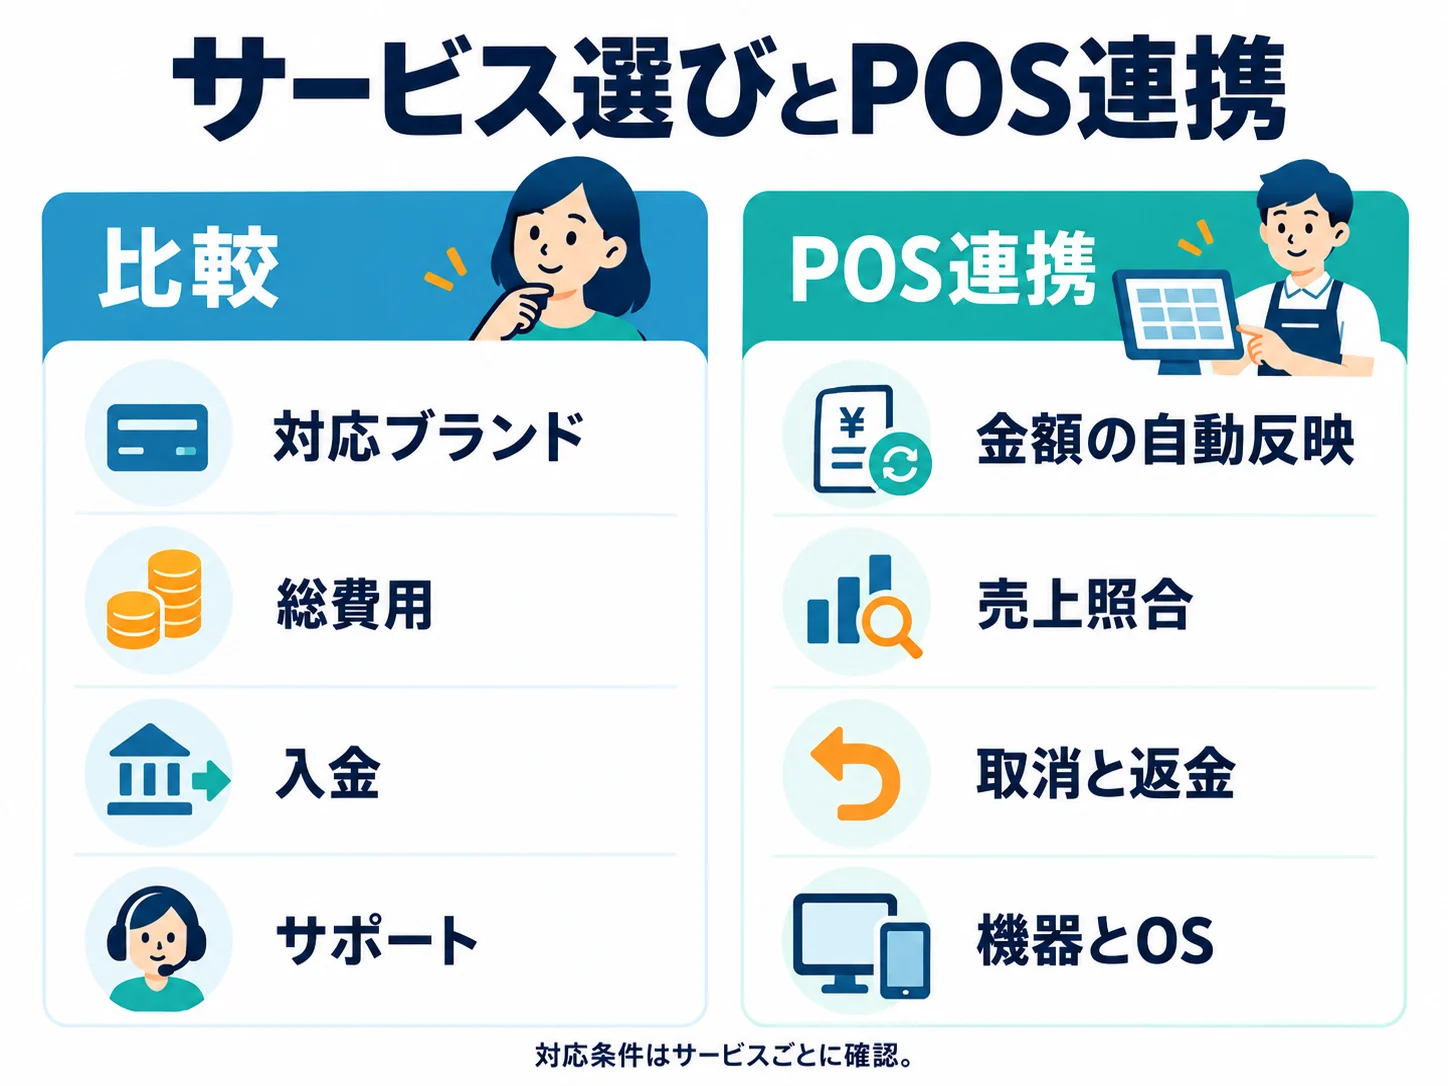
サービスを選ぶ前に、客層、客単価、想定するキャッシュレス売上、現在のレジ環境を書き出しましょう。同じ手数料率でも、固定費や入金条件、スタッフの作業量によって使いやすさは変わります。
対応ブランド・総費用・入金・サポートを同じ条件で比較する
候補を比較する際は、各社に同じ前提条件を伝えます。たとえば「1店舗、月間キャッシュレス売上100万円、カードとコード決済を利用したい」という条件です。比較表には、次の項目をそろえましょう。
- 使いたい決済手段とブランドに対応しているか。
- 機器代・月額・手段別の決済手数料・振込費用を含めていくらかかるか。
- いつ入金され、早期入金には追加費用が必要か。
- 契約期間、解約条件、機器の返却条件はどうなっているか。
- 営業中に困ったとき、どの方法・時間帯で相談できるか。
毎月の費用は、「手段別のキャッシュレス売上×各料率」を合計し、月額やその他の費用を加えて考えます。初期費用は別に整理し、必要なら利用予定期間に分けて負担を見積もりましょう。
「初期費用0円」「低い優遇料率」などの表示は、適用条件や期間まで確認してください。料金表の数字だけでなく、自店がその条件を満たすかが判断のポイントです。
POSレジとの金額連携・売上照合・返金対応を確認する
POSレジは販売情報を記録・管理する仕組み、決済端末は支払いを処理する機器です。POSレジを導入すれば、あらゆるキャッシュレス決済がそのまま使えるわけではありません。
連携例として、AirレジとAirペイでは、会計情報を決済端末へ反映できます。ただし、Airペイには別途契約が必要です。ほかの組み合わせでも、対応する機器・OS・契約条件を確認しましょう。
| 確認項目 | 操作・確認する内容 |
|---|---|
| 会計金額 | POSから自動反映されるか、端末への再入力が必要か |
| 決済結果 | 成功・失敗がPOS側でどう表示されるか |
| 売上照合 | 取引番号等でPOS売上・決済履歴・入金を追えるか |
| 取消・返金 | どの画面で処理し、POSの売上をどう修正するか |
| 機器・通信 | 現在のOS・プリンター・ネットワークで利用できるか |
この表は、導入前の確認に使うためのものです。単に「連携対応」と書かれているかを見るだけでなく、デモやテストで日常の操作を確かめましょう。POS自体の在庫管理や売上分析の詳しい比較は、決済との接続条件を整理した後に進めると判断しやすくなります。
キャッシュレス決済を店舗に導入する手順
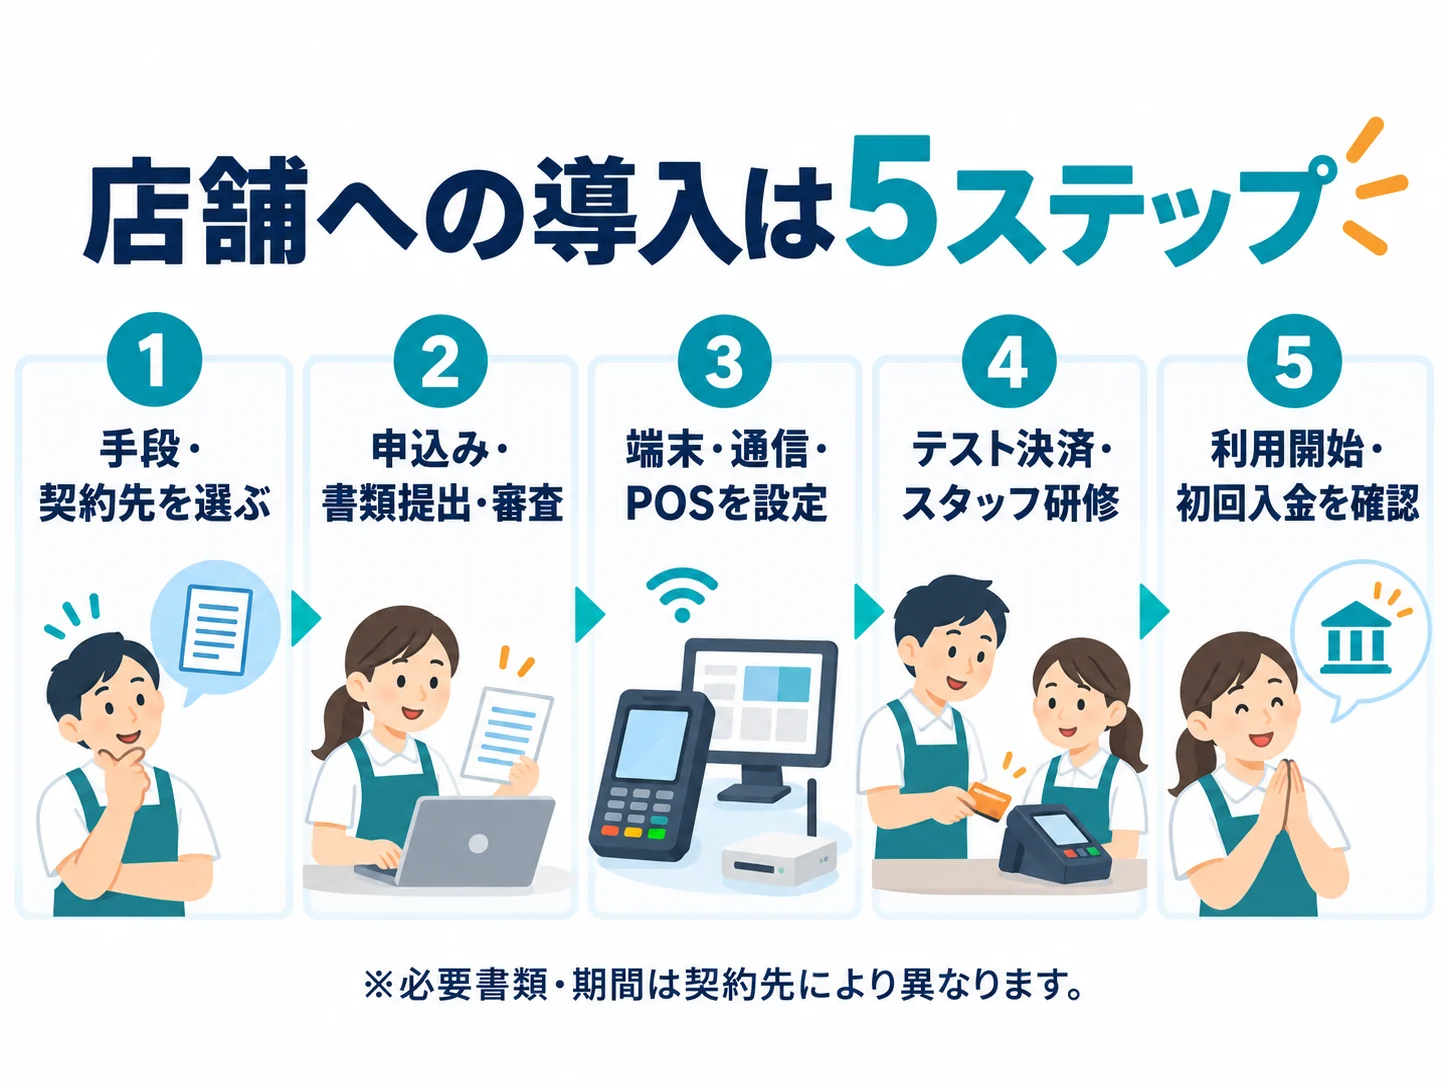
導入は、おおむね次の流れで進めます。各ブランド等と個別に契約する方法のほか、複数の手段をまとめて扱う決済代行サービスを利用する方法もあります。契約先によって窓口や管理範囲が異なるため、費用と手続きの両方を比較してください。
- 必要な決済手段と契約先を選ぶ。
- 申込み、必要書類の提出、審査を進める。
- 端末・通信・POS連携を設定する。
- テスト決済とスタッフ研修を行う。
- 店頭表示を整えて利用を開始し、初回入金を確認する。
必要な決済手段を決め、申込書類と契約条件を確認する
必要書類は、法人か個人事業主か、店舗の業種、申込先などで異なります。Airペイの公式案内では、口座情報、本人確認書類または登記簿謄本、業種による許可証、店舗確認書類等が示されています。
開業準備と並行して進めるなら、いつから申込みができるか、提出書類がそろう時期、端末が届くまでの流れを確認しましょう。審査や設定の期間は一律ではないため、開店直前の申込みで必ず間に合うとは考えないことが大切です。
直接契約と決済代行経由のどちらが合うかは、見積額に加えて、管理画面の数、入金の確認方法、問い合わせ窓口も含めて判断します。
端末・POSを設定し、テスト決済とスタッフ研修を行う
機器が届いたら、提供元の案内に従って設定し、実際の営業を想定して動作を確認します。次の項目を担当者ごとに分けず、一連の流れとして確かめると、会計後の作業漏れを見つけやすくなります。
- 通信・端末・POSの接続と、会計金額の受け渡し。
- 案内された方法でのテスト決済と、完了表示の確認。
- 取消・返金の操作と、POS売上の反映・修正。
- 決済エラーや通信障害が起きた場合の連絡・代替手段。
- 利用開始後の売上照合と、初回入金の確認担当。
全スタッフが同じ手順で案内できるよう、使えるブランド、レジでの声かけ、困ったときの確認先を共有してから運用を始めましょう。
キャッシュレス決済に関するよくある質問
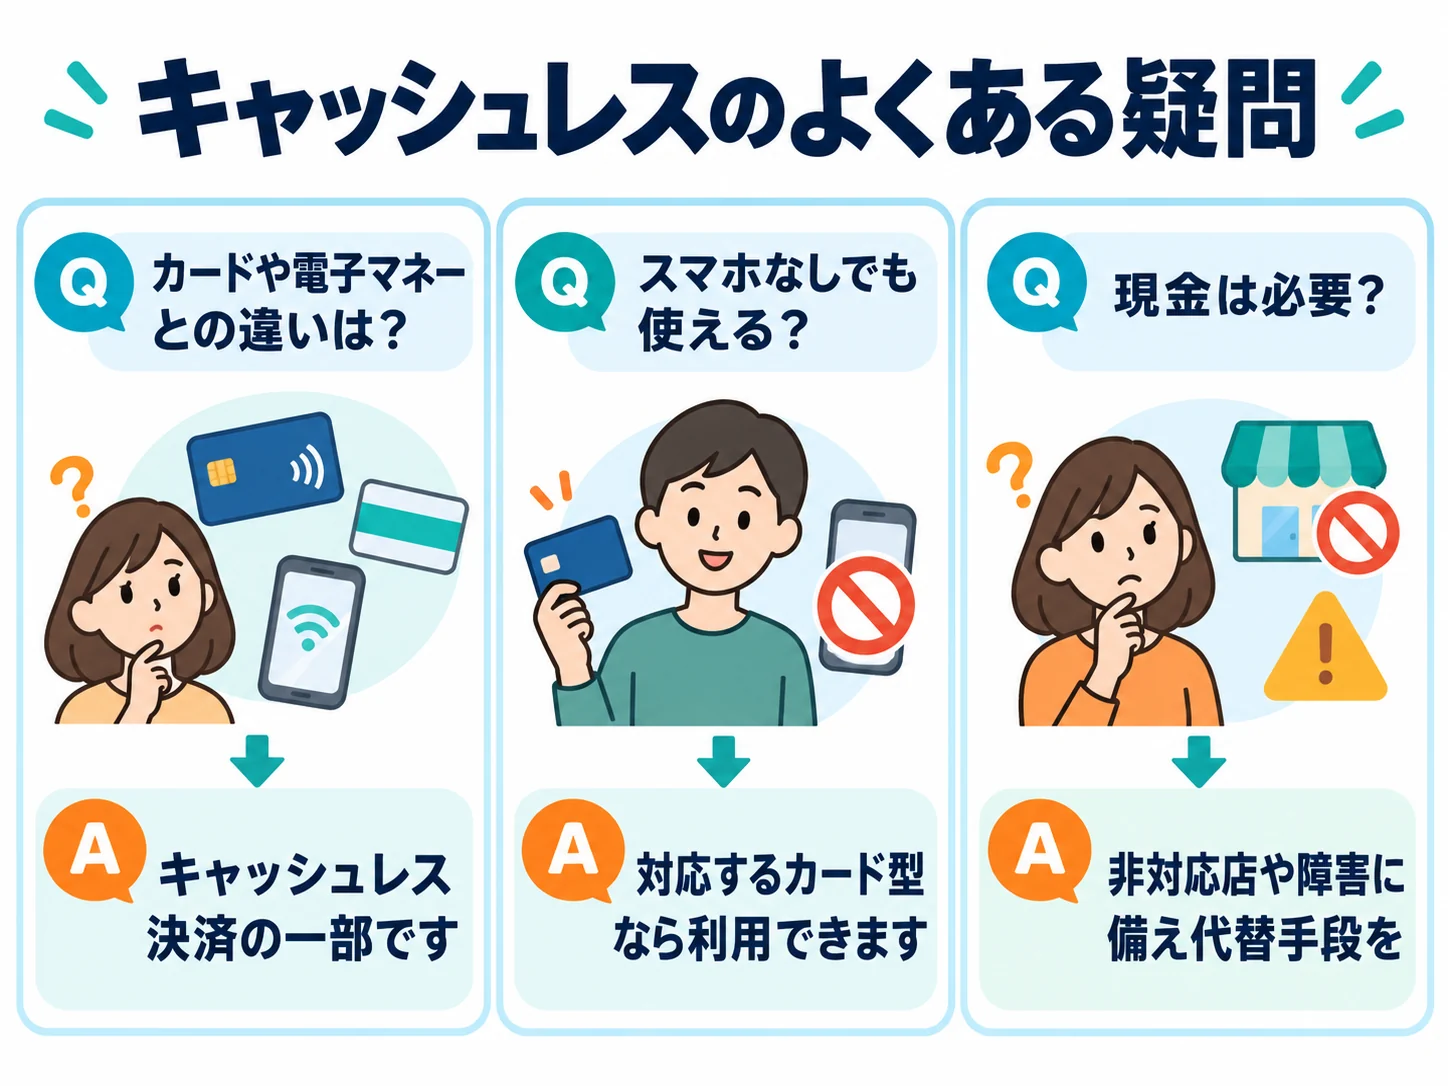
最後に、種類や使い方で混同しやすい疑問を整理します。
クレジットカードや電子マネーと何が違う?
キャッシュレス決済は、現金を使わない支払い方法の総称です。クレジットカードや電子マネーは、その中に含まれる決済手段です。スマホでもカードや電子マネーを利用できるため、「何を使うか」と「いつ支払うか」を分けて考えましょう。具体的な違いは決済手段の比較表で確認できます。
スマホがなくても使える?現金も用意したほうがよい?
対応するカード型の決済手段なら、スマホがなくても利用できます。発行や利用の条件は提供元で確認してください。また、使いたいサービスに対応していない店舗や、停電・通信障害などに備え、少額の現金など代替手段も用意しておくと安心です。
キャッシュレス決済の特徴を理解し、自分や店舗に合う方法を選ぼう
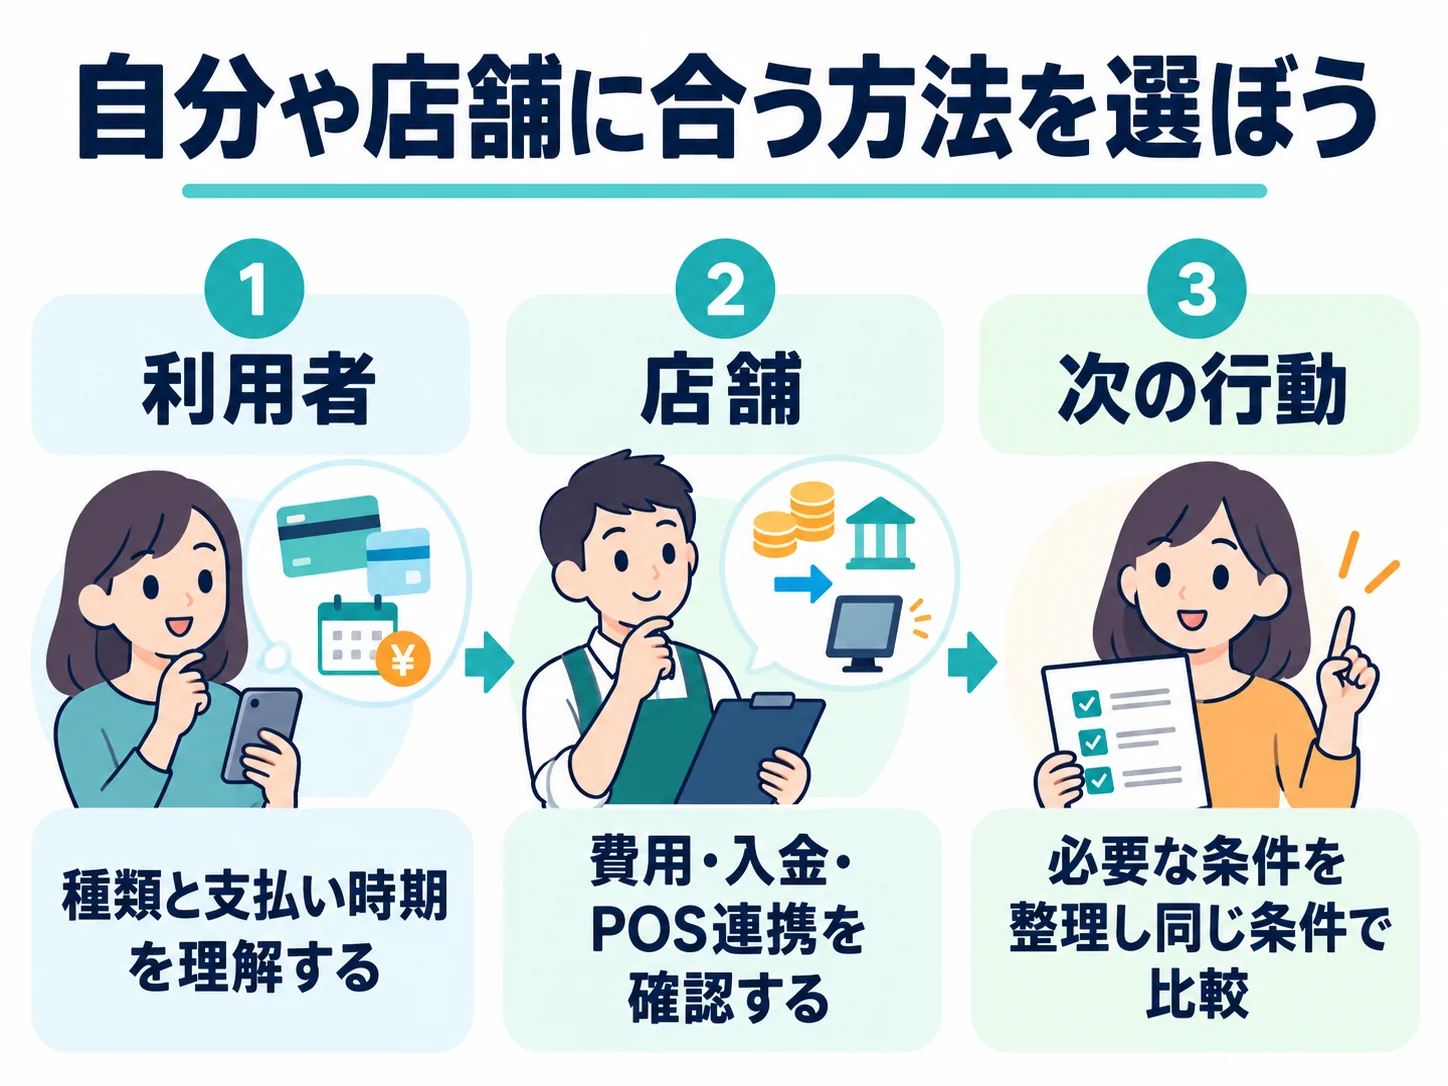
キャッシュレス決済は、カードやスマホなどで現金を使わずに支払う方法です。決済手段の違いに加え、前払い・即時払い・後払いの特徴を理解すると、使い方や支出管理を選びやすくなります。
店舗に導入するときは、対応ブランドだけでなく、総費用、入金サイクル、POS連携、障害や返金への対応まで確認しましょう。まずは自店の想定売上と必要な手段を整理し、同じ条件で見積もりやデモを比較することから始めてみてください。